
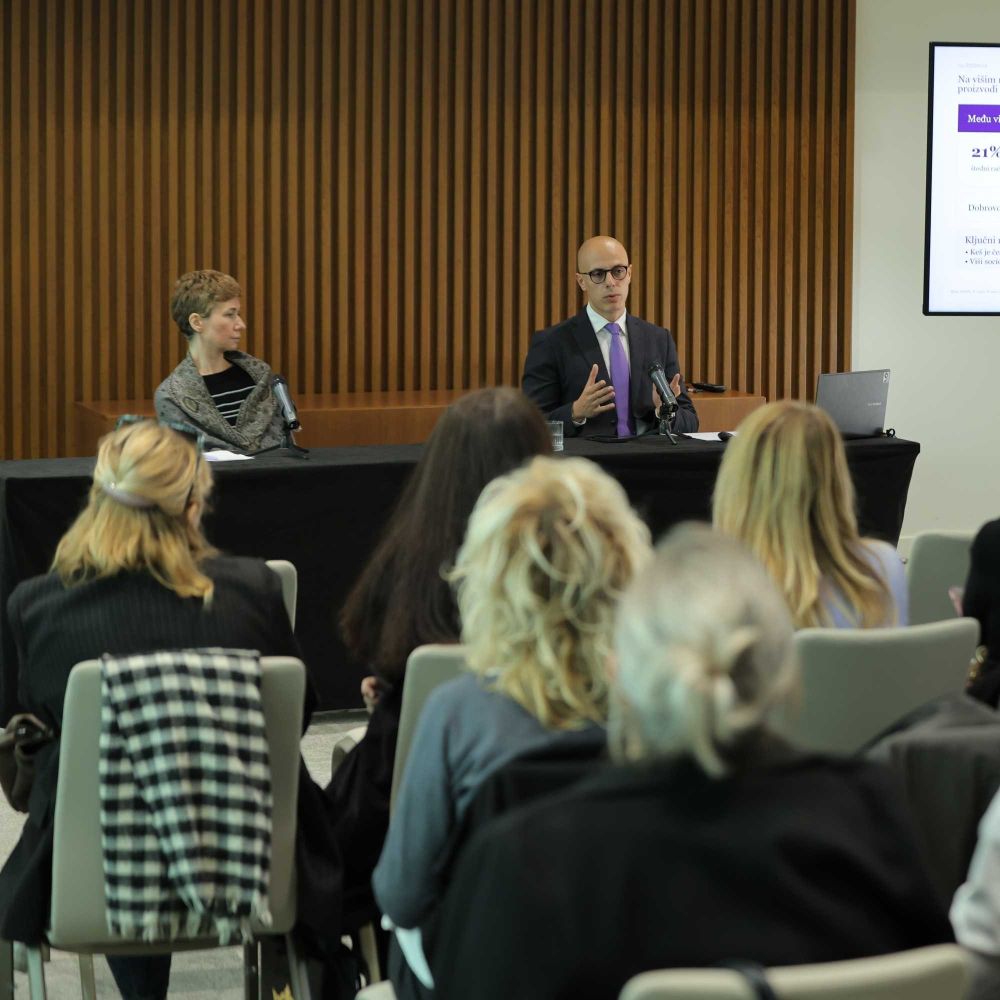
Nacionalno reprezentativno istraživanje agencije M2S Research, sprovedeno tokom sedmog i osmog meseca ove godine, među 2008 ispitanika, pokazuje da 66% punoletnih građana Srbije štedi, dok svega 16% trenutno investira.
Glavni motiv ovakvog finansijskog ponašanja je sigurnost, pri čemu 75% štediša novac odvaja za vanredne situacije, dok rast troškova života sve više ograničava mogućnost stvaranja nove ušteđevine.
-Jedan od najupečatljivijih zaključaka istraživanja jeste da ljudi uglavnom ne štede da bi se obogatili, već da bi imali zaštitu kada se dogodi nešto nepredviđeno. To je veoma važna polazna tačka kada govorimo o finansijskoj edukaciji i postepenom prelasku sa prostog odvajanja novca na dugoročno finansijsko planiranje, kaže Georgi Hristov iz kompanije „Tavex zlato&srebro“ i finansijski analitičar.
Čak 40% građana Srbije štedi samo povremeno, kada im nakon mesečnih troškova preostane višak, dok 41% odvaja do 10% svojih prihoda, umesto da primene plansko izdvajanja.
Istraživanje otkriva veliko žaljenje među stanovništvom zbog kasnog početka finansijskog planiranja: 75% štediša i oko 80% investitora žali što nisu počeli ranije sa odvajanjem i plasiranjem novca.
-Sledeći korak u razvoju finansijske kulture nije samo da više ljudi počne da štedi ili investira. Važno je da finansijsko ponašanje postane redovno, plansko i održivo. Čak i relativno mali iznosi, ukoliko se odvajaju kontinuirano, mogu biti značajniji od povremenih većih uplata, navodi Hristov.
Najrasprostranjeniji metod čuvanja novca u Srbiji, prema istraživanju, je držanje gotovine u stranoj valuti kod kuće, što čini 46% štediše. Ovaj način je dominantan među finansijski ranjivim grupama. Dok građani sa višim prihodima i obrazovanjem češće koriste bankarske proizvode. Ovakav trend potvrđuje izrazitu potrebu stanovništva za direktnom kontrolom, trenutnom dostupnošću sredstava i osećajem sigurnosti.
Gotovo polovina građana Srbije zabrinuta je zbog uticaja inflacije na kupovnu moć i vrednost ušteđevine, zbog čega finansijski ranjivija domaćinstva sve češće troše postojeće rezerve za tekuće potrebe.
U potrazi za zaštitom vrednosti novca, građani se najčešće okreću tradicionalnoj imovini: nekretnine kao zaštitu vidi 45% ispitanika, stranu valutu 37%, dok investiciono zlato prepoznaje 29% građana.
Finansijska otpornost direktno zavisi od nivoa prihoda i raspoloživih sredstava, a ne samo od same želje građana da štede. To potvrđuje i podatak do koga se došlo, da oko 50% štediša i investitora ima finansijsku rezervu za pokrivanje troškova od tri do 12 meseci u slučaju gubitka prihoda. Sa druge strane, mlađe generacije su znatno ranjivije, pa čak 45% ispitanika mlađih od 30 godina ima rezervu za najviše dva meseca.
Averzija prema riziku dodatno raste sa godinama i najizraženija je kod građana sa nižim prihodima i obrazovanjem. 56% štediša i investitora u Srbiji bira sigurniju opciju sa manjim prinosom, dok je svega 18% spremno da prihvati veći rizik za mogućnost veće zarade. Ovaj visok stepen opreza objašnjava dominantno okretanje stanovništva ka tradicionalnim i materijalnim vidovima imovine, poput nekretnina i investicionog zlata.
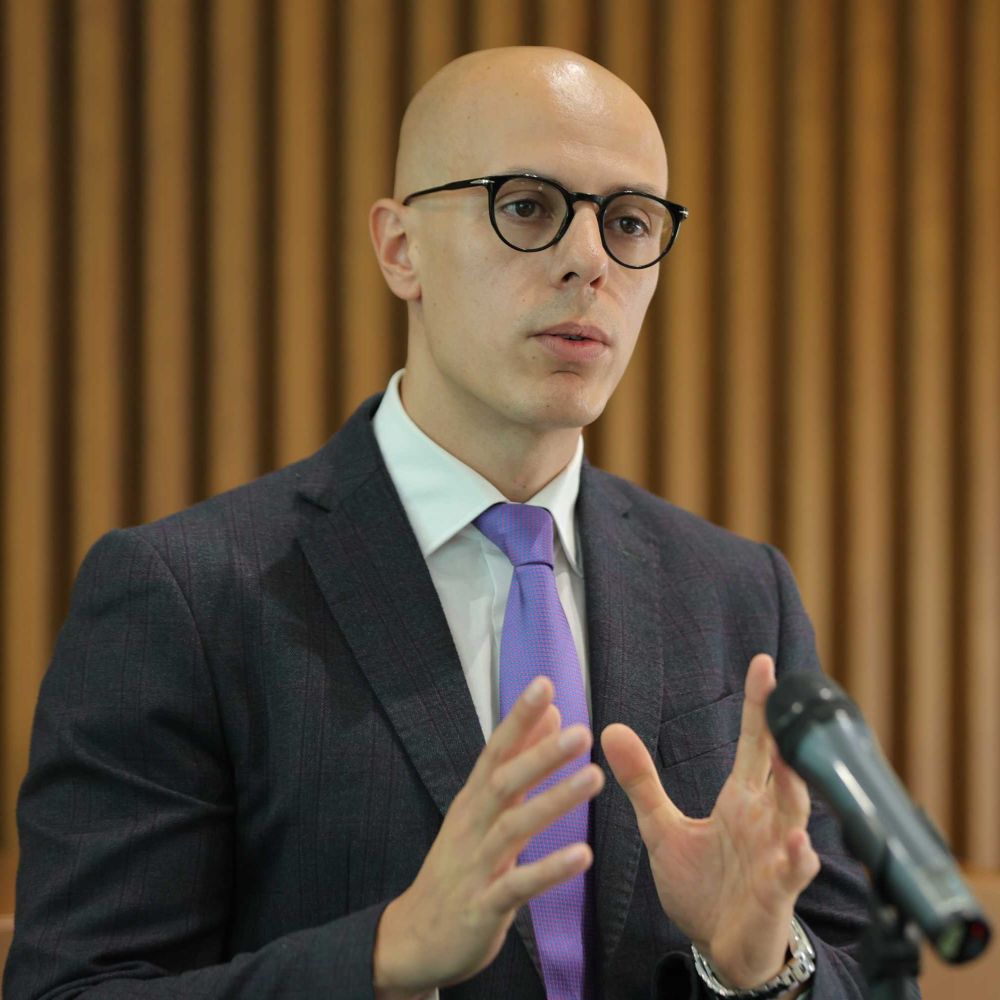
-Kod investicionog zlata poverenje je od posebnog značaja. Kupac mora da zna šta kupuje, koja je čistoća proizvoda, odakle proizvod dolazi, po kojoj ceni može da ga proda i kome može da se obrati kada želi da izađe iz investicije. Razvoj tržišta zato mora da prati veća transparentnost i edukacija kupaca, tvrdi Hristov.
49% štediša i investitora razmatra ulaganje u investiciono zlato u narednih 12 meseci, dok 71% postojećih kupaca trguje sa privatnim licima umesto sa zvaničnim distributerima. Ovakva neformalna trgovina naglašava potrebu za većom transparentnošću, proverom autentičnosti i edukacijom kupaca.
Istraživanje ukazuje i na značajan prostor za unapređenje finansijske pismenosti. Svega oko 30% građana razume osnovne pojmove poput diverzifikacije i složene kamate, dok čak 52% želi da unapredi svoje znanje o upravljanju novcem.
Kada je reč o informisanju, građani se najčešće oslanjaju na internet pretraživače 35%, porodicu i prijatelje 31%, zaposlene u bankama 25%, bankarske sajtove 20% i društvene mreže 19%, što potvrđuje ključnu važnost jednostavnih i lako dostupnih finansijskih informacija.
–Želja za dodatnim znanjem jedan je od najpozitivnijih signala istraživanja. Ljudi žele bolje da razumeju kako njihov novac funkcioniše. Zato finansijska edukacija mora biti praktična i razumljiva – kako napraviti rezervu, kako upravljati rizikom, kako inflacija utiče na novac i kako postepeno izgraditi dugoročni finansijski plan, zaključuje Georgi Hristov.
Foto Bojan Marojević
0 komentara